Domain pmi24.de kaufen?
Wir ziehen mit dem Projekt
pmi24.de um.
Sind Sie am Kauf der Domain
pmi24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain pmi24.de kaufen?
Wird das BTEC Subsidiary Diploma in Deutschland anerkannt?
Das BTEC Subsidiary Diploma ist ein berufliches Qualifikationsprogramm aus dem Vereinigten Königreich. Die Anerkennung dieses Diploms in Deutschland hängt von verschiedenen Faktoren ab, wie zum Beispiel dem konkreten Bildungsbereich oder Arbeitgeber. Es ist möglich, dass einige deutsche Bildungseinrichtungen oder Arbeitgeber das BTEC Subsidiary Diploma anerkennen, aber es ist ratsam, dies im Voraus zu überprüfen. **
Was sind die wichtigsten Unterschiede zwischen einer Dependence und einer Subsidiary in der Unternehmensstruktur?
Eine Dependence ist eine rechtlich unselbstständige Filiale eines Unternehmens, während eine Subsidiary eine eigenständige juristische Person ist. Dependences haben keine eigene Rechtspersönlichkeit und unterliegen der Kontrolle des Mutterunternehmens, während Subsidiaries rechtlich unabhängig sind und eigenständig agieren können. Dependences sind in der Regel enger mit dem Mutterunternehmen verbunden und haben weniger Autonomie als Subsidiaries. **
Ähnliche Suchbegriffe für Subsidiary
Top-Angebote
Produkte zum Begriff Subsidiary:
-
Landgraf, Daniela: Immobilien als Kapitalanlage clever finanzierenImmobilien als Kapitalanlage clever finanzieren , Was Sie bei Vermietung und Selbstnutzung wissen müssen , Turboschläuche & Teile > Chiptuning & Motortuning , Auflage: 1. Auflage, Erscheinungsjahr: 20221013, Produktform: Kartoniert, Autoren: Landgraf, Daniela, Auflage: 22001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 250, Keyword: Finanzierungsberater; Kapitalbedarf; Eigenkapital; Darlehenskündigung; Darlehensauszahlung; Bausparen; Bausparvertrag; Förderbanken; Kreditprüfung; Kreditwürdigkeit; Bonität; Umlagefähige Nebenkosten; Zinsen als Werbungskosten; Sanierungsmaßnahmen; Sanierungskosten; Mieteinnahmen; Mietnomaden; Verwaltungskosten; Gemischt genutzte Immobilie; Selbst genutzte Immobilie; Eigentumswohnungsbesitzer; Steuerspareffekte bei vermieteten Immobilien; Versicherungsschutz für Immobilien; Grundbuch; Grundbucheintrag; Hauskauf; Wohnungskauf; finanzielle Unabängigkeit; Kapitalanleger; Finanzierungsrate; Kapitalaufbau; Immobilienmarkt; Immobilienkauf; Immobilieninvestment; Eigentumsfinanzierung; Finanzierungs, Fachschema: Besitz / Grundbesitz~Grundbesitz - Grundeigentum~Eigentum / Wohneigentum~Wohneigentum~Recht / Ratgeber (allgemein), Fachkategorie: Wohnen und Wohneigentum: Kauf, Verkauf und rechtliche Aspekte~Ratgeber, Sachbuch: Recht, Region: Deutschland, Thema: Verstehen, Warengruppe: HC/Recht/Rechtsratgeber, Fachkategorie: Grundeigentum und Immobilien, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Walhalla und Praetoria, Verlag: Walhalla und Praetoria, Verlag: Walhalla und Praetoria, Länge: 205, Breite: 137, Höhe: 17, Gewicht: 344, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 280601722,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Immobilien als Altersvorsorge und Kapitalanlage, Taschenbuch von Nadine Oberhuber, Stiftung Warentest, 978-3-7471-0537-5Immobilien Als Altersvorsorge Und Kapitalanlage, Taschenbuch Von Nadine Oberhuber, Stiftung Warentest, 978-3-7471-0537-5, Seitenanzahl: 16022,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie kann man den Finanzschutz in verschiedenen Lebensbereichen wie Versicherungen, Altersvorsorge und Vermögensaufbau gewährleisten?
Um den Finanzschutz in verschiedenen Lebensbereichen zu gewährleisten, ist es wichtig, eine umfassende Versicherungsdeckung abzuschließen, die sowohl die Gesundheit als auch das Eigentum abdeckt. Zudem sollte man frühzeitig mit der Altersvorsorge beginnen, um im Ruhestand finanziell abgesichert zu sein. Des Weiteren ist es ratsam, regelmäßig Geld für den Vermögensaufbau anzulegen, sei es durch Investitionen in Aktien, Immobilien oder andere Anlageformen. Zuletzt ist eine solide finanzielle Planung und Budgetierung unerlässlich, um unerwartete Ausgaben abzufedern und langfristig finanzielle Stabilität zu gewährleisten. **
-
Was ist eine Kapitalanlage Immobilien?
Eine Kapitalanlage Immobilie ist eine Immobilie, die mit dem Ziel erworben wird, langfristig Rendite zu erwirtschaften. Dabei kann es sich um Wohn- oder Gewerbeimmobilien handeln. Investoren kaufen diese Immobilien, um Mieteinnahmen zu generieren oder durch Wertsteigerungen bei einem späteren Verkauf Gewinne zu erzielen. Kapitalanlage Immobilien bieten eine stabile und sichere Investitionsmöglichkeit, da sie im Vergleich zu anderen Anlageformen wie Aktien weniger volatil sind. Es ist wichtig, die Lage, den Zustand und die Entwicklungsmöglichkeiten der Immobilie genau zu prüfen, um eine erfolgreiche Kapitalanlage zu gewährleisten. **
-
Was bedeutet Kapitalanlage bei Immobilien?
Was bedeutet Kapitalanlage bei Immobilien? Eine Kapitalanlage bei Immobilien bezieht sich auf den Kauf einer Immobilie mit dem Ziel, langfristig Rendite zu erzielen. Dabei kann die Immobilie vermietet werden, um regelmäßige Mieteinnahmen zu generieren. Zudem kann der Wert der Immobilie im Laufe der Zeit steigen, was zu einer Wertsteigerung der Kapitalanlage führt. Investoren können auch von Steuervorteilen und Inflationsschutz profitieren, wenn sie in Immobilien als Kapitalanlage investieren. Insgesamt bietet eine Kapitalanlage in Immobilien die Möglichkeit, langfristig Vermögen aufzubauen und eine stabile Einnahmequelle zu schaffen. **
-
Wie kann man eine effektive Finanzplanung für verschiedene Lebensbereiche wie Altersvorsorge, Bildung, Immobilien und Versicherungen erstellen?
Um eine effektive Finanzplanung für verschiedene Lebensbereiche zu erstellen, ist es wichtig, zunächst eine genaue Bestandsaufnahme der aktuellen finanziellen Situation durchzuführen. Dazu gehören Einkommen, Ausgaben, Schulden und Vermögenswerte. Anschließend sollten klare Ziele für jeden Lebensbereich definiert werden, z.B. wie viel Geld für die Altersvorsorge benötigt wird oder wie viel für die Ausbildung der Kinder gespart werden soll. Basierend auf diesen Zielen kann dann ein detaillierter Finanzplan erstellt werden, der verschiedene Anlagestrategien, Sparpläne und Versicherungen umfasst, um die finanziellen Ziele zu erreichen. Es ist wichtig, den Finanzplan regelmäßig zu überprüfen und anzupassen, um sicherzustellen, dass er den sich ändernden Lebens **

Wie kann man eine effektive Finanzplanung für verschiedene Lebensbereiche wie Altersvorsorge, Bildung, Immobilien und Versicherungen erstellen?
Um eine effektive Finanzplanung für verschiedene Lebensbereiche zu erstellen, ist es wichtig, zunächst eine genaue Bestandsaufnahme der aktuellen finanziellen Situation durchzuführen. Dazu gehören Einkommen, Ausgaben, Schulden und Vermögenswerte. Anschließend sollten konkrete Ziele für jeden Lebensbereich festgelegt werden, zum Beispiel die gewünschte Höhe der Altersvorsorge, die Kosten für die Bildung der Kinder oder die Art der gewünschten Immobilie. Basierend auf diesen Zielen kann dann ein detaillierter Finanzplan erstellt werden, der die notwendigen Schritte zur Erreichung der Ziele und die entsprechenden finanziellen Mittel umfasst. Es ist wichtig, den Finanzplan regelmäßig zu überprüfen und anzupassen, um sicherzustellen, dass er den aktuellen Bedürfnissen **
Wie kann man eine effektive Finanzplanung für verschiedene Lebensbereiche wie Altersvorsorge, Bildung, Immobilien und Versicherungen erstellen?
Um eine effektive Finanzplanung für verschiedene Lebensbereiche zu erstellen, ist es wichtig, zunächst eine genaue Bestandsaufnahme der aktuellen finanziellen Situation durchzuführen. Dazu gehören Einkommen, Ausgaben, Schulden und Vermögenswerte. Anschließend sollten klare Ziele für jeden Lebensbereich definiert werden, wie zum Beispiel das gewünschte Rentenalter, die gewünschte Ausbildung der Kinder, der Kauf einer Immobilie oder der Abschluss bestimmter Versicherungen. Basierend auf diesen Zielen kann dann ein detaillierter Finanzplan erstellt werden, der die notwendigen Schritte und Maßnahmen zur Erreichung der Ziele enthält, wie zum Beispiel regelmäßige Spar- und Investitionsstrategien, die Auswahl der richtigen Versicherungsprodukte und die Planung für den Immobilienerwerb. **
Top-Angebote
Produkte zum Begriff Subsidiary:
-
The Multinational Subsidiary, Fachbücher von N. Hood"The Multinational Subsidiary" ist ein Fachbuch, das die Entwicklung des Denkens über multinationale Tochtergesellschaften über einen Zeitraum von 25 Jahren beleuchtet. Es behandelt die frühen Bedenken hinsichtlich des Branch Plant Syndrome und geht auf aktuelle Themen ein, die die multinationale Unternehmensstruktur als differenziertes Netzwerk betreffen. Das Buch fasst den aktuellen Stand der Forschung zu multinationalen Tochtergesellschaften zusammen und bewertet insbesondere die Dimensionen des Managements und der wirtschaftlichen Entwicklung. Es enthält Beiträge von Neil Hood in Zusammenarbeit mit anderen führenden Wissenschaftlern, darunter Julian Birkinshaw und Stephen Young, sowie neue Artikel, die das Thema vertiefen. Dieses Werk richtet sich an Studierende, Forschende und Entscheidungsträger, die sich mit den Herausforderungen und Chancen multinationaler Unternehmen auseinandersetzen möchten.106,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
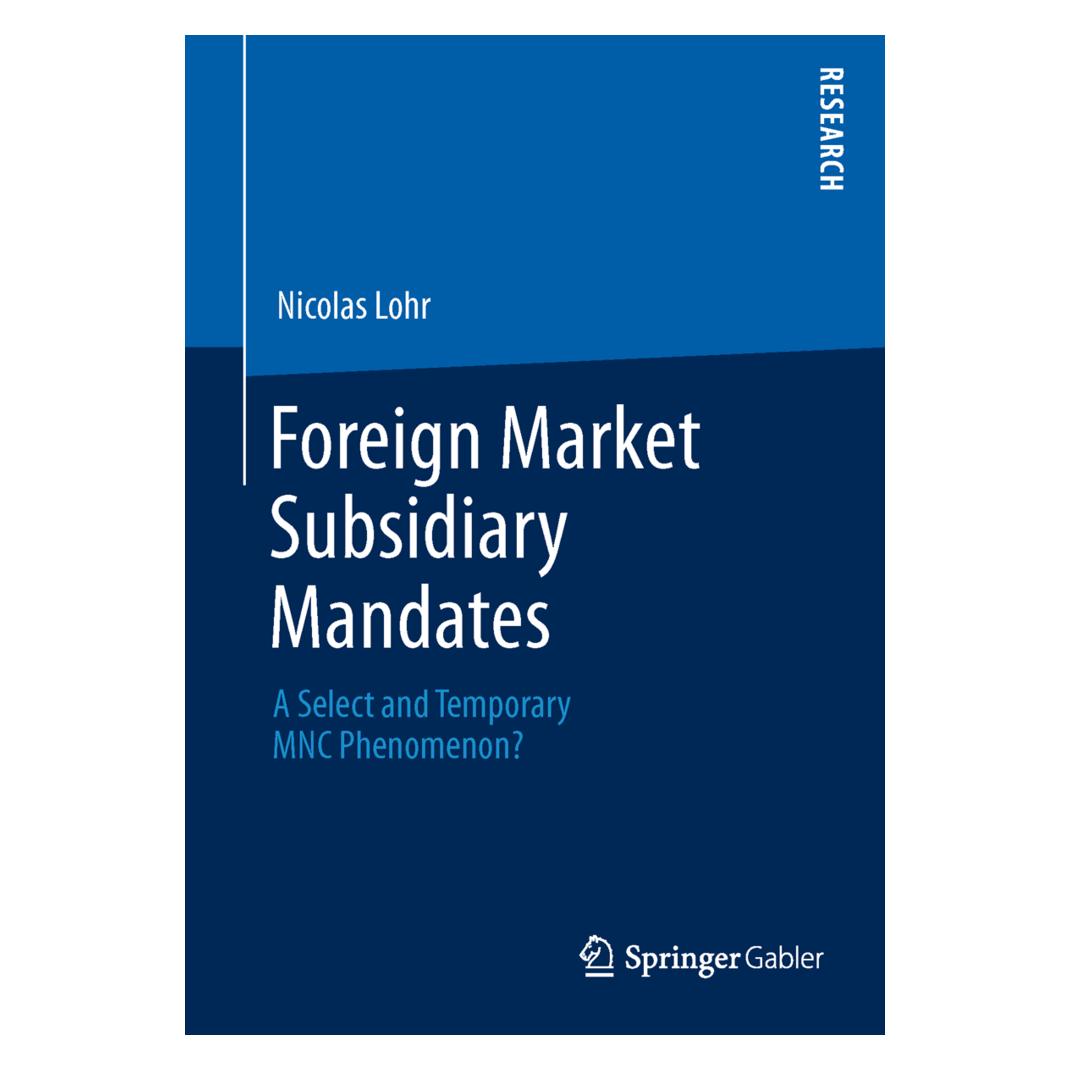
Foreign Market Subsidiary Mandates, Fachbücher von Nicolas LohrDas Buch "Foreign Market Subsidiary Mandates" von Nicolas Lohr bietet eine umfassende Analyse der Expansion ausländischer Tochtergesellschaften multinationaler Unternehmen in internationale Märkte. Es untersucht, wie diese Tochtergesellschaften ihre Mandate im Ausland erlangen und sich im Laufe der Zeit entwickeln. Durch eine Vielzahl von Fallstudien, die auf tiefgehenden Interviews mit dem Management von Hauptquartieren und Tochtergesellschaften basieren, wird deutlich, dass die Internationalisierung von Tochtergesellschaften ein spezifisches Phänomen multinationaler Unternehmen darstellt. Die Studie beleuchtet die Herausforderungen und Chancen, die mit der Überwindung der interregionalen Fremdheit verbunden sind, und zeigt auf, dass die Verantwortung für grenzüberschreitende Mandate oft temporär ist. Die Ergebnisse deuten darauf hin, dass die Nachhaltigkeit dieser Mandate durch interne Wettbewerbsbedingungen und sich ändernde Marktbedingungen gefährdet sein kann, was zu unregelmässigen Internationalisierungspfaden führt.53,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Landgraf, Daniela: Immobilien als Kapitalanlage clever finanzierenImmobilien als Kapitalanlage clever finanzieren , Was Sie bei Vermietung und Selbstnutzung wissen müssen , Turboschläuche & Teile > Chiptuning & Motortuning , Auflage: 1. Auflage, Erscheinungsjahr: 20221013, Produktform: Kartoniert, Autoren: Landgraf, Daniela, Auflage: 22001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 250, Keyword: Finanzierungsberater; Kapitalbedarf; Eigenkapital; Darlehenskündigung; Darlehensauszahlung; Bausparen; Bausparvertrag; Förderbanken; Kreditprüfung; Kreditwürdigkeit; Bonität; Umlagefähige Nebenkosten; Zinsen als Werbungskosten; Sanierungsmaßnahmen; Sanierungskosten; Mieteinnahmen; Mietnomaden; Verwaltungskosten; Gemischt genutzte Immobilie; Selbst genutzte Immobilie; Eigentumswohnungsbesitzer; Steuerspareffekte bei vermieteten Immobilien; Versicherungsschutz für Immobilien; Grundbuch; Grundbucheintrag; Hauskauf; Wohnungskauf; finanzielle Unabängigkeit; Kapitalanleger; Finanzierungsrate; Kapitalaufbau; Immobilienmarkt; Immobilienkauf; Immobilieninvestment; Eigentumsfinanzierung; Finanzierungs, Fachschema: Besitz / Grundbesitz~Grundbesitz - Grundeigentum~Eigentum / Wohneigentum~Wohneigentum~Recht / Ratgeber (allgemein), Fachkategorie: Wohnen und Wohneigentum: Kauf, Verkauf und rechtliche Aspekte~Ratgeber, Sachbuch: Recht, Region: Deutschland, Thema: Verstehen, Warengruppe: HC/Recht/Rechtsratgeber, Fachkategorie: Grundeigentum und Immobilien, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Walhalla und Praetoria, Verlag: Walhalla und Praetoria, Verlag: Walhalla und Praetoria, Länge: 205, Breite: 137, Höhe: 17, Gewicht: 344, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 280601722,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wird das BTEC Subsidiary Diploma in Deutschland anerkannt?
Das BTEC Subsidiary Diploma ist ein berufliches Qualifikationsprogramm aus dem Vereinigten Königreich. Die Anerkennung dieses Diploms in Deutschland hängt von verschiedenen Faktoren ab, wie zum Beispiel dem konkreten Bildungsbereich oder Arbeitgeber. Es ist möglich, dass einige deutsche Bildungseinrichtungen oder Arbeitgeber das BTEC Subsidiary Diploma anerkennen, aber es ist ratsam, dies im Voraus zu überprüfen. **
-
Was sind die wichtigsten Unterschiede zwischen einer Dependence und einer Subsidiary in der Unternehmensstruktur?
Eine Dependence ist eine rechtlich unselbstständige Filiale eines Unternehmens, während eine Subsidiary eine eigenständige juristische Person ist. Dependences haben keine eigene Rechtspersönlichkeit und unterliegen der Kontrolle des Mutterunternehmens, während Subsidiaries rechtlich unabhängig sind und eigenständig agieren können. Dependences sind in der Regel enger mit dem Mutterunternehmen verbunden und haben weniger Autonomie als Subsidiaries. **
-
Wie kann man den Finanzschutz in verschiedenen Lebensbereichen wie Versicherungen, Altersvorsorge und Vermögensaufbau gewährleisten?
Um den Finanzschutz in verschiedenen Lebensbereichen zu gewährleisten, ist es wichtig, eine umfassende Versicherungsdeckung abzuschließen, die sowohl die Gesundheit als auch das Eigentum abdeckt. Zudem sollte man frühzeitig mit der Altersvorsorge beginnen, um im Ruhestand finanziell abgesichert zu sein. Des Weiteren ist es ratsam, regelmäßig Geld für den Vermögensaufbau anzulegen, sei es durch Investitionen in Aktien, Immobilien oder andere Anlageformen. Zuletzt ist eine solide finanzielle Planung und Budgetierung unerlässlich, um unerwartete Ausgaben abzufedern und langfristig finanzielle Stabilität zu gewährleisten. **
-
Was ist eine Kapitalanlage Immobilien?
Eine Kapitalanlage Immobilie ist eine Immobilie, die mit dem Ziel erworben wird, langfristig Rendite zu erwirtschaften. Dabei kann es sich um Wohn- oder Gewerbeimmobilien handeln. Investoren kaufen diese Immobilien, um Mieteinnahmen zu generieren oder durch Wertsteigerungen bei einem späteren Verkauf Gewinne zu erzielen. Kapitalanlage Immobilien bieten eine stabile und sichere Investitionsmöglichkeit, da sie im Vergleich zu anderen Anlageformen wie Aktien weniger volatil sind. Es ist wichtig, die Lage, den Zustand und die Entwicklungsmöglichkeiten der Immobilie genau zu prüfen, um eine erfolgreiche Kapitalanlage zu gewährleisten. **
Ähnliche Suchbegriffe für Subsidiary
-
Immobilien als Altersvorsorge und Kapitalanlage, Taschenbuch von Nadine Oberhuber, Stiftung Warentest, 978-3-7471-0537-5Immobilien Als Altersvorsorge Und Kapitalanlage, Taschenbuch Von Nadine Oberhuber, Stiftung Warentest, 978-3-7471-0537-5, Seitenanzahl: 16022,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Immobilien als Kapitalanlage und zur Altersvorsorge, Taschenbuch von Michael Kaindl,Stefanie Schädel, Tredition, 978-3-7439-7224-7Immobilien Als Kapitalanlage Und Zur Altersvorsorge, Taschenbuch Von Michael Kaindl,stefanie Schädel, Tredition, 978-3-7439-7224-7, Seitenanzahl: 22419,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Kapitalanlage bei Immobilien?
Was bedeutet Kapitalanlage bei Immobilien? Eine Kapitalanlage bei Immobilien bezieht sich auf den Kauf einer Immobilie mit dem Ziel, langfristig Rendite zu erzielen. Dabei kann die Immobilie vermietet werden, um regelmäßige Mieteinnahmen zu generieren. Zudem kann der Wert der Immobilie im Laufe der Zeit steigen, was zu einer Wertsteigerung der Kapitalanlage führt. Investoren können auch von Steuervorteilen und Inflationsschutz profitieren, wenn sie in Immobilien als Kapitalanlage investieren. Insgesamt bietet eine Kapitalanlage in Immobilien die Möglichkeit, langfristig Vermögen aufzubauen und eine stabile Einnahmequelle zu schaffen. **
-
Wie kann man eine effektive Finanzplanung für verschiedene Lebensbereiche wie Altersvorsorge, Bildung, Immobilien und Versicherungen erstellen?
Um eine effektive Finanzplanung für verschiedene Lebensbereiche zu erstellen, ist es wichtig, zunächst eine genaue Bestandsaufnahme der aktuellen finanziellen Situation durchzuführen. Dazu gehören Einkommen, Ausgaben, Schulden und Vermögenswerte. Anschließend sollten klare Ziele für jeden Lebensbereich definiert werden, z.B. wie viel Geld für die Altersvorsorge benötigt wird oder wie viel für die Ausbildung der Kinder gespart werden soll. Basierend auf diesen Zielen kann dann ein detaillierter Finanzplan erstellt werden, der verschiedene Anlagestrategien, Sparpläne und Versicherungen umfasst, um die finanziellen Ziele zu erreichen. Es ist wichtig, den Finanzplan regelmäßig zu überprüfen und anzupassen, um sicherzustellen, dass er den sich ändernden Lebens **
-
Wie kann man eine effektive Finanzplanung für verschiedene Lebensbereiche wie Altersvorsorge, Bildung, Immobilien und Versicherungen erstellen?
Um eine effektive Finanzplanung für verschiedene Lebensbereiche zu erstellen, ist es wichtig, zunächst eine genaue Bestandsaufnahme der aktuellen finanziellen Situation durchzuführen. Dazu gehören Einkommen, Ausgaben, Schulden und Vermögenswerte. Anschließend sollten konkrete Ziele für jeden Lebensbereich festgelegt werden, zum Beispiel die gewünschte Höhe der Altersvorsorge, die Kosten für die Bildung der Kinder oder die Art der gewünschten Immobilie. Basierend auf diesen Zielen kann dann ein detaillierter Finanzplan erstellt werden, der die notwendigen Schritte zur Erreichung der Ziele und die entsprechenden finanziellen Mittel umfasst. Es ist wichtig, den Finanzplan regelmäßig zu überprüfen und anzupassen, um sicherzustellen, dass er den aktuellen Bedürfnissen **
-
Wie kann man eine effektive Finanzplanung für verschiedene Lebensbereiche wie Altersvorsorge, Bildung, Immobilien und Versicherungen erstellen?
Um eine effektive Finanzplanung für verschiedene Lebensbereiche zu erstellen, ist es wichtig, zunächst eine genaue Bestandsaufnahme der aktuellen finanziellen Situation durchzuführen. Dazu gehören Einkommen, Ausgaben, Schulden und Vermögenswerte. Anschließend sollten klare Ziele für jeden Lebensbereich definiert werden, wie zum Beispiel das gewünschte Rentenalter, die gewünschte Ausbildung der Kinder, der Kauf einer Immobilie oder der Abschluss bestimmter Versicherungen. Basierend auf diesen Zielen kann dann ein detaillierter Finanzplan erstellt werden, der die notwendigen Schritte und Maßnahmen zur Erreichung der Ziele enthält, wie zum Beispiel regelmäßige Spar- und Investitionsstrategien, die Auswahl der richtigen Versicherungsprodukte und die Planung für den Immobilienerwerb. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.